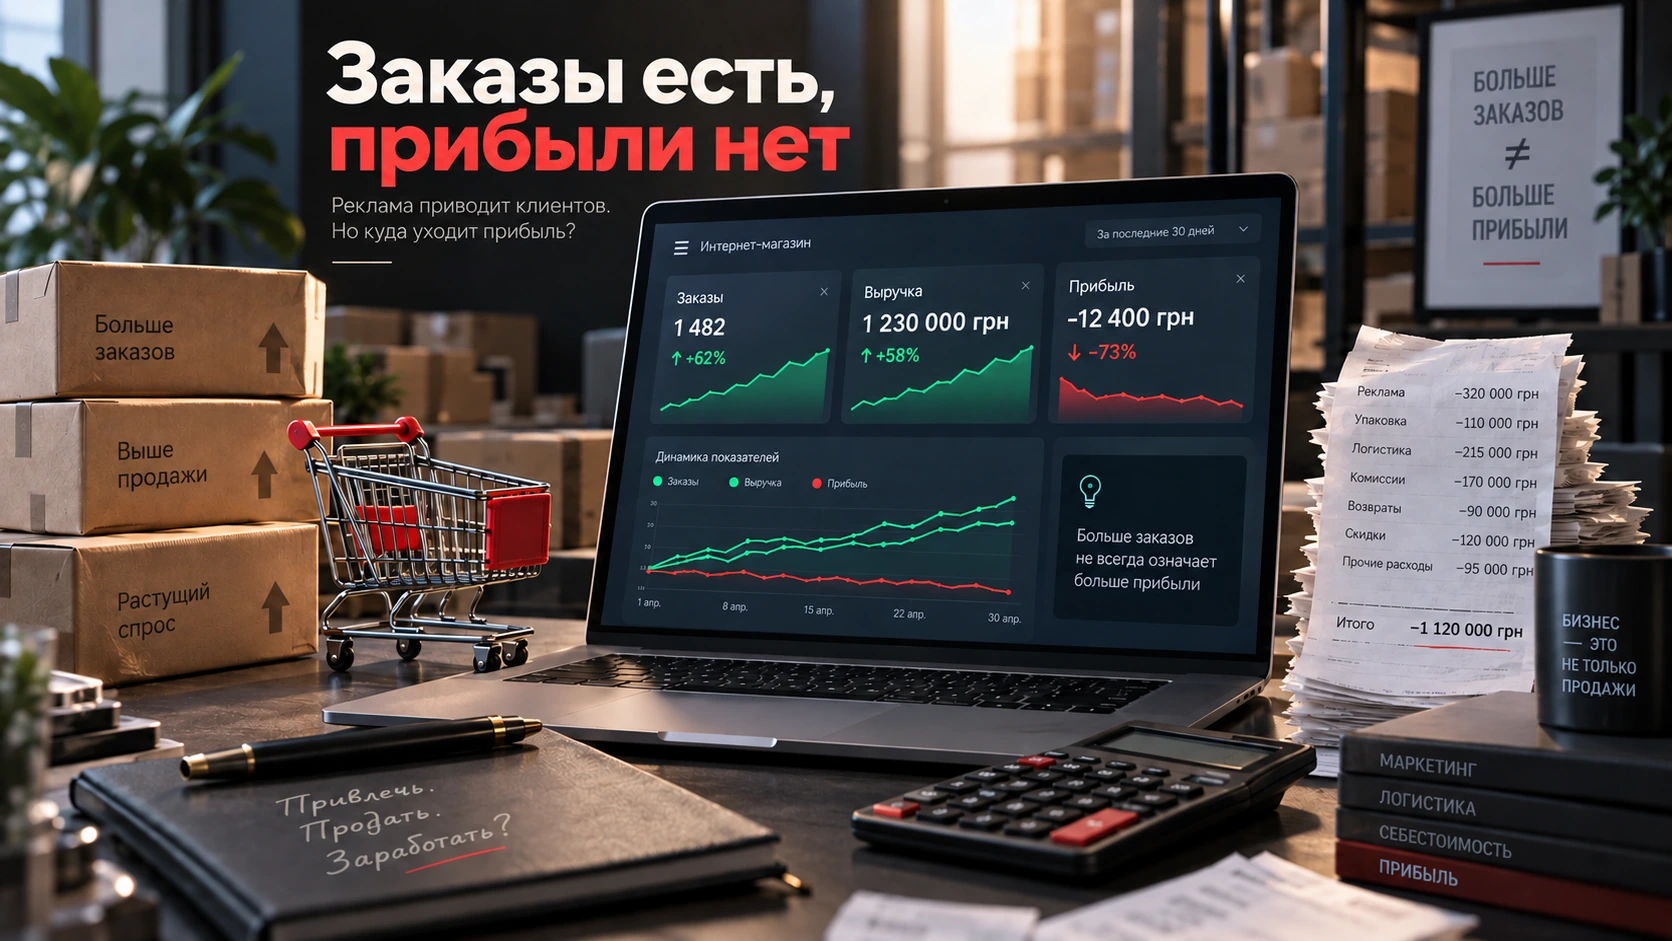
Заказов становится больше – а денег у бизнеса почему-то нет
Высокий ROAS, растущая выручка и десятки заказов ещё не доказывают прибыльность рекламы. Нужно увидеть всю экономику сделки.
ЗАКАЗ ≠ ПРИБЫЛЬ
Рекламный кабинет может показывать рост, пока бизнес фактически теряет деньги
Реклама видит стоимость привлечения и переданную ей ценность заказа. Но магазин дополнительно живёт с себестоимостью товара, логистикой, комиссиями, скидками, возвратами и разной маржинальностью ассортимента.
50 покупок · ROAS 500%
После всех расходов – убыток
ПЕРВАЯ ОШИБКА
Сам факт получения заказа ещё ничего не говорит о заработке магазина
Покупатель оформил заказ на 2500 грн. Реклама стоила 500 грн. На первый взгляд всё выглядит неплохо: рекламная система получила покупку, выручка выше расходов на рекламу в пять раз.
2500 грн
500 грн
500%
Но в этом расчёте пока нет себестоимости товара
А ещё отсутствуют комиссии, доставка, упаковка, возвраты и другие переменные расходы.
ЭКОНОМИКА ОДНОГО ЗАКАЗА
Куда на самом деле уходят 2500 грн выручки
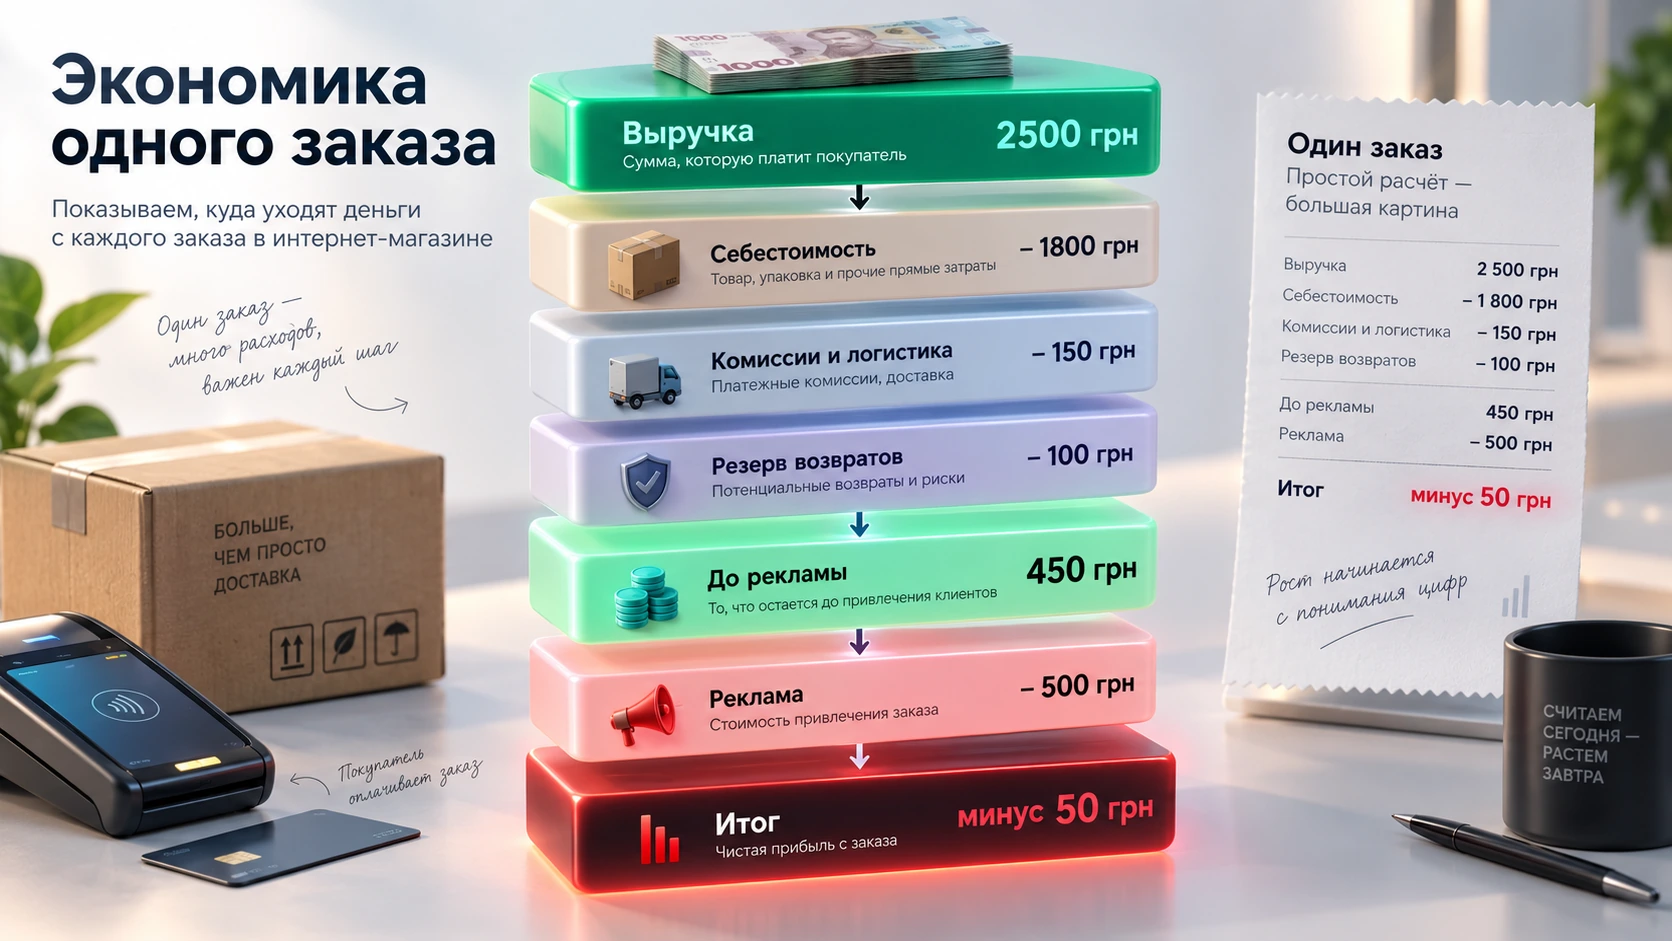
2500 грн
–1800
–150
–100
450 грн
–500
–50 грн
ROAS – НЕ ПРИБЫЛЬ
ROAS сравнивает рекламный расход с выручкой – но не знает полной экономики бизнеса
ФОРМУЛА
Выручка из рекламы
Расход на рекламу
Поэтому 400%, 500% или даже 1000% нельзя автоматически назвать хорошим результатом
Необходимо знать, какая доля выручки остаётся бизнесу до расходов на привлечение.
ОДИН ПОКАЗАТЕЛЬ – ДВА ИТОГА
Два магазина могут иметь одинаковый ROAS и противоположный финансовый результат
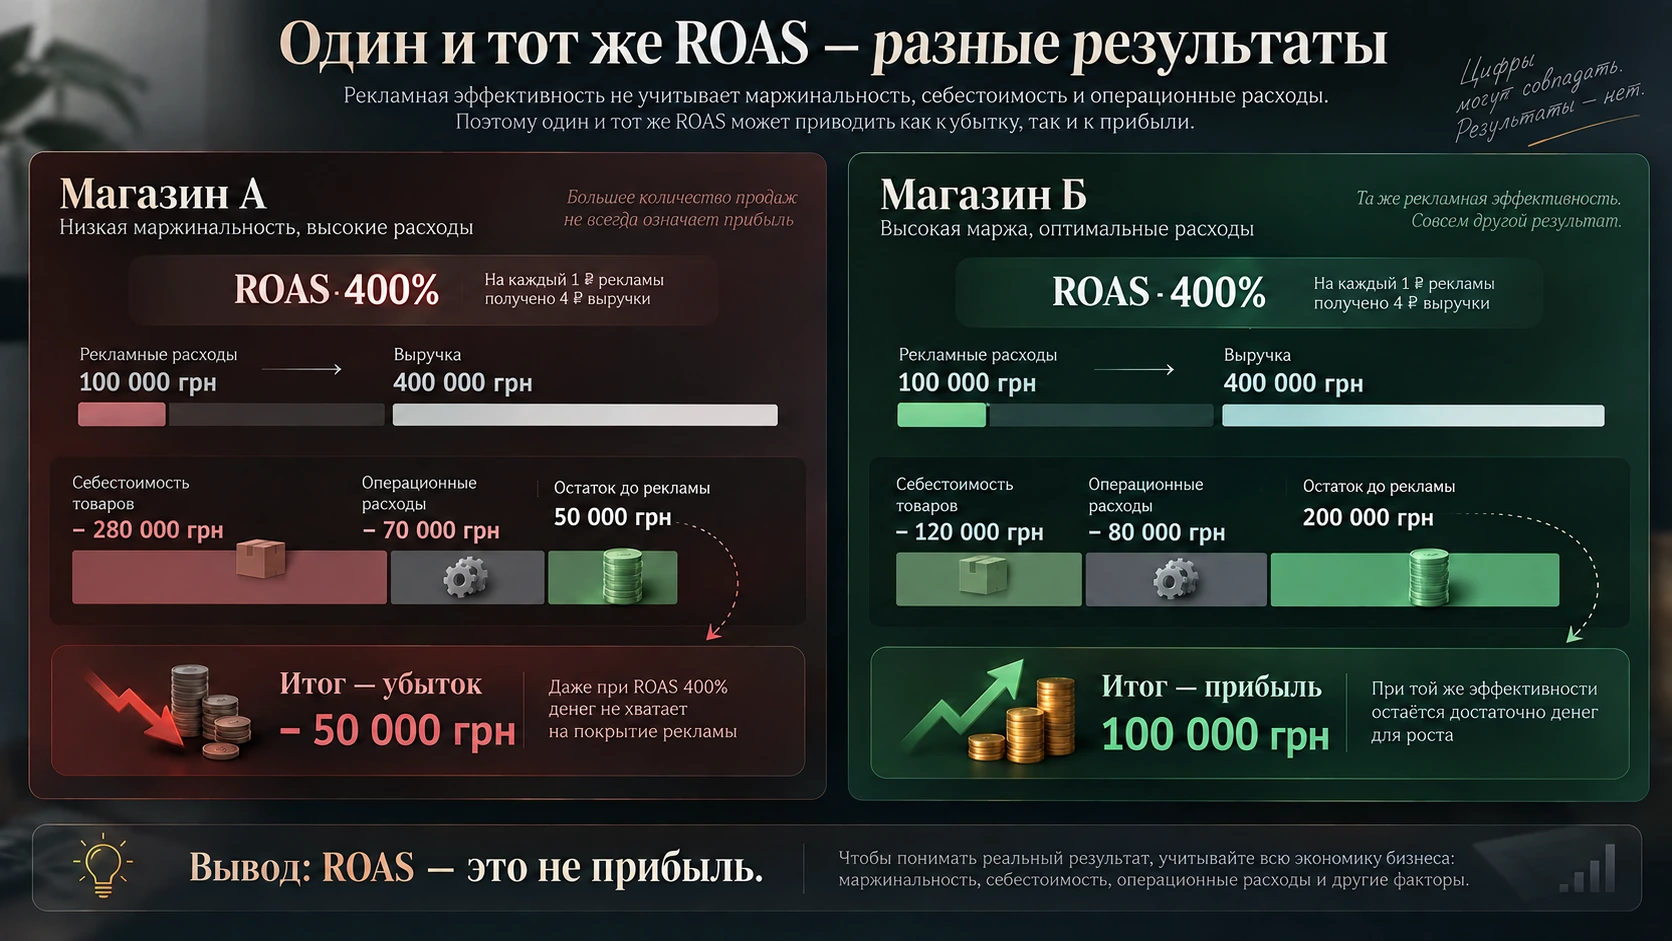
ROAS 400%
До рекламы остаётся 20 000 грн
Реклама – 25 000 грн
–5000 грн
ROAS 400%
До рекламы остаётся 40 000 грн
Реклама – 25 000 грн
+15 000 грн
ДОПУСТИМЫЙ CPA
Сначала определите, сколько магазин вообще способен платить за заказ
Если после себестоимости и других переменных расходов до рекламы остаётся 450 грн, именно эта сумма формирует верхнюю границу стоимости привлечения первой покупки.
Остаётся +150 грн
Примерно точка безубыточности
–150 грн с заказа
Поэтому меньший CPA не всегда означает более выгодную рекламу
Его необходимо сравнивать не с другой кампанией, а с допустимой стоимостью привлечения для конкретной категории.
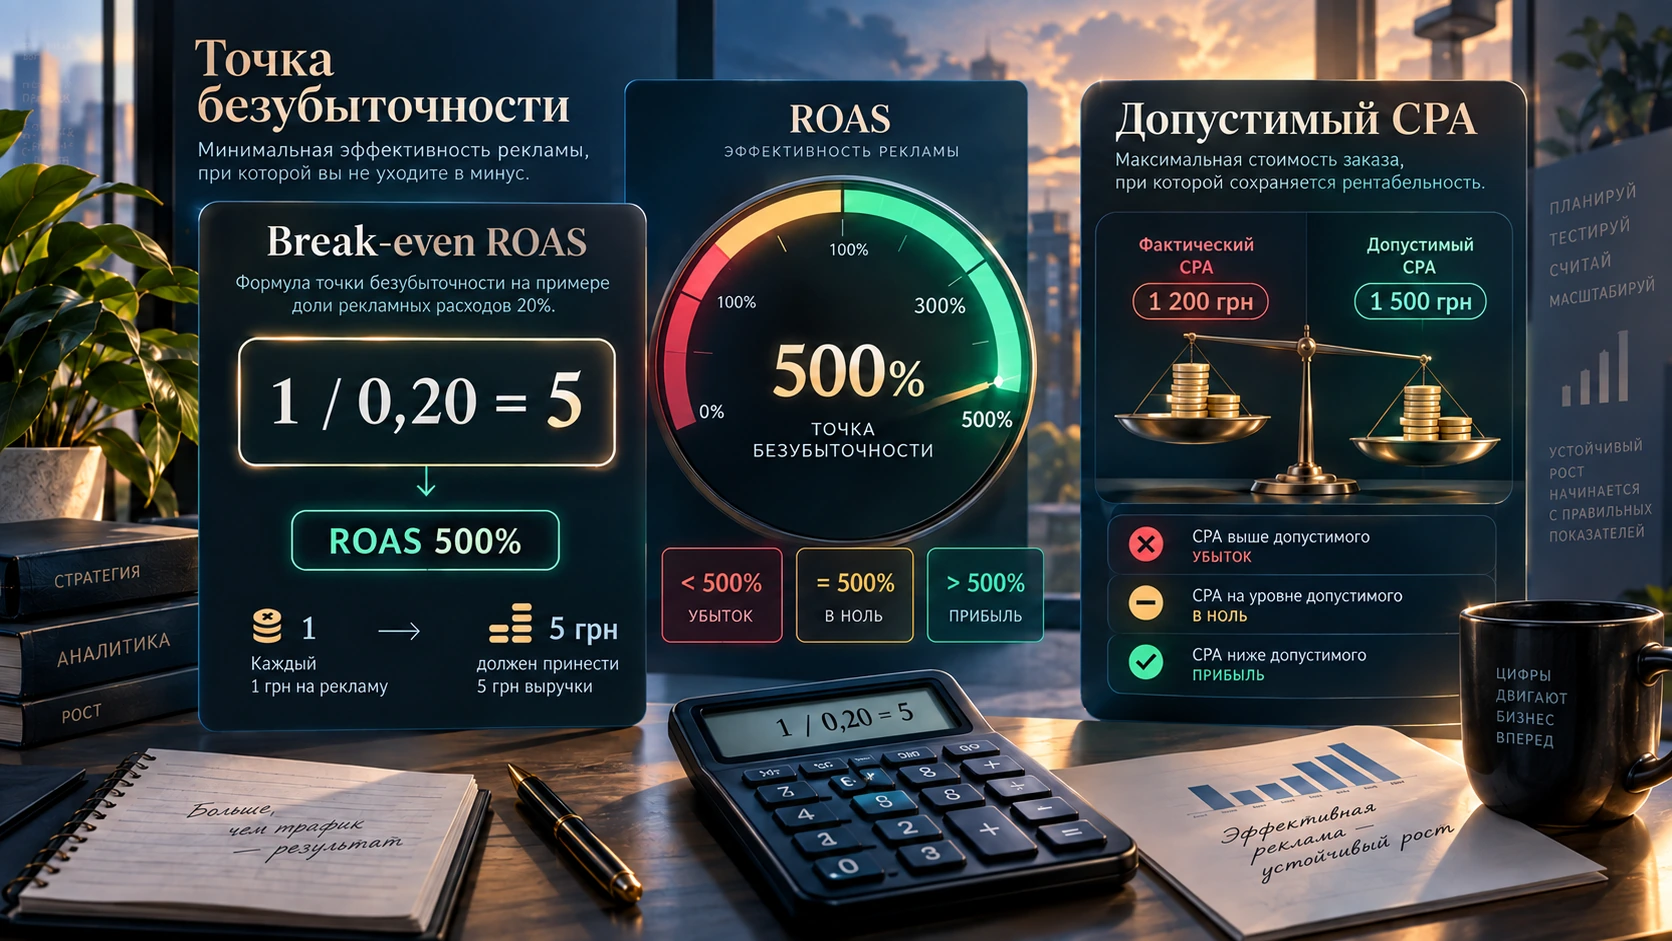
Почему у разных категорий должна быть разная точка безубыточности
Break-even ROAS 250%
Break-even ROAS 400%
Break-even ROAS 1000%
Поэтому бессмысленно сравнивать рекламные показатели двух магазинов или двух категорий, не понимая их реальной маржинальности.
РАБОТАТЬ В НОЛЬ – НЕ ЦЕЛЬ
Целевой ROAS должен учитывать прибыль, которую бизнес хочет получить
Если точка безубыточности находится на уровне 400%, целевой ROAS 400% означает примерно работу без прибыли. Бизнесу обычно нужен запас.
400%
например 500–550%
РАЗНАЯ МАРЖА ТОВАРОВ
Высокая цена товара ещё не означает высокую ценность его продажи для бизнеса
20 000 грн
Маржа – 7%
4000 грн
Маржа – 35%
Если рекламная система видит только выручку, первый товар выглядит намного ценнее
Но реальный финансовый вклад продажи может оказаться совершенно другим.
СРЕДНЯЯ МАРЖА МОЖЕТ ОБМАНУТЬ
Важно считать маржинальность именно того ассортимента, который продаёт реклама
30%
11%
Если реклама в основном продаёт низкомаржинальные смартфоны, ноутбуки и телевизоры, общая прибыльность бизнеса мало говорит о прибыльности рекламного канала.
ЗАКАЗ ЕЩЁ НЕ ПРОДАЖА
Оформленная покупка может исчезнуть из бизнеса уже после срабатывания рекламной конверсии
100 заказов
75 продаж
ВОЗВРАТЫ МЕНЯЮТ ЭКОНОМИКУ ЗАДНИМ ЧИСЛОМ
Красивый ROAS сегодня может стать значительно хуже через несколько недель
Выручка 200 000 грн · реклама 40 000 грн
ROAS 500%
25% товаров вернули
Сохранённая выручка – уже 150 000 грн
НЕЗАМЕТНЫЕ РАСХОДЫ
Скидка, бесплатная доставка и комиссия оплаты постепенно съедают допустимый CPA
Цена снижается быстрее, чем себестоимость
Для покупателя бесплатно – для магазина расход
Небольшой процент становится большой суммой на обороте
Рост конверсии во время акции ещё не доказывает рост прибыли
Продажи могут увеличиться одновременно с резким падением маржи.
ПОКУПКИ НЕ РАВНОЦЕННЫ
Оптимизация под количество покупок и оптимизация под их ценность – разные задачи
1000 грн
Прибыль до рекламы – 100 грн
5000 грн
Прибыль до рекламы – 1500 грн
Если системе передаётся только факт «покупка произошла», эти события гораздо сложнее различать по реальной бизнес-ценности.
ВЫСОКИЙ ОБОРОТ МОЖЕТ БЫТЬ ЛОВУШКОЙ
Особенно осторожно оценивайте товары с большой выручкой и минимальной маржой
ВЫРУЧКА
500 000 грн
МАРЖА
8% = 40 000 грн
РЕКЛАМА
50 000 грн
НЕ СКЛЕИВАЙТЕ ВЕСЬ КАТАЛОГ
Разная маржинальность требует разной рекламной экономики
Маржа 45%
Маржа 25%
Маржа 8%
Одинаковый CPA для этих трёх групп означает совершенно разную прибыльность.
НОВЫЙ ИЛИ СТАРЫЙ ПОКУПАТЕЛЬ
Высокий ROAS брендовой рекламы ещё не доказывает, что реклама создала весь этот спрос
Для оценки бизнеса важно понимать не только атрибуцию заказа, но и дополнительную ценность, которую рекламный канал действительно создаёт.
ПОВТОРНЫЕ ПОКУПКИ
Первый заказ может быть убыточным, если клиент потом приносит подтверждённую прибыль
–100 грн
+900 грн
+800 грн
Но LTV нельзя придумывать
Нужны реальные данные о повторных покупках, сроках возврата клиентов и прибыли, а не надежда «он потом ещё что-нибудь купит».
РАЗНЫЕ СИСТЕМЫ – РАЗНЫЕ ВОПРОСЫ
Рекламный кабинет, аналитика, CRM и финансы не обязаны показывать одинаковое число
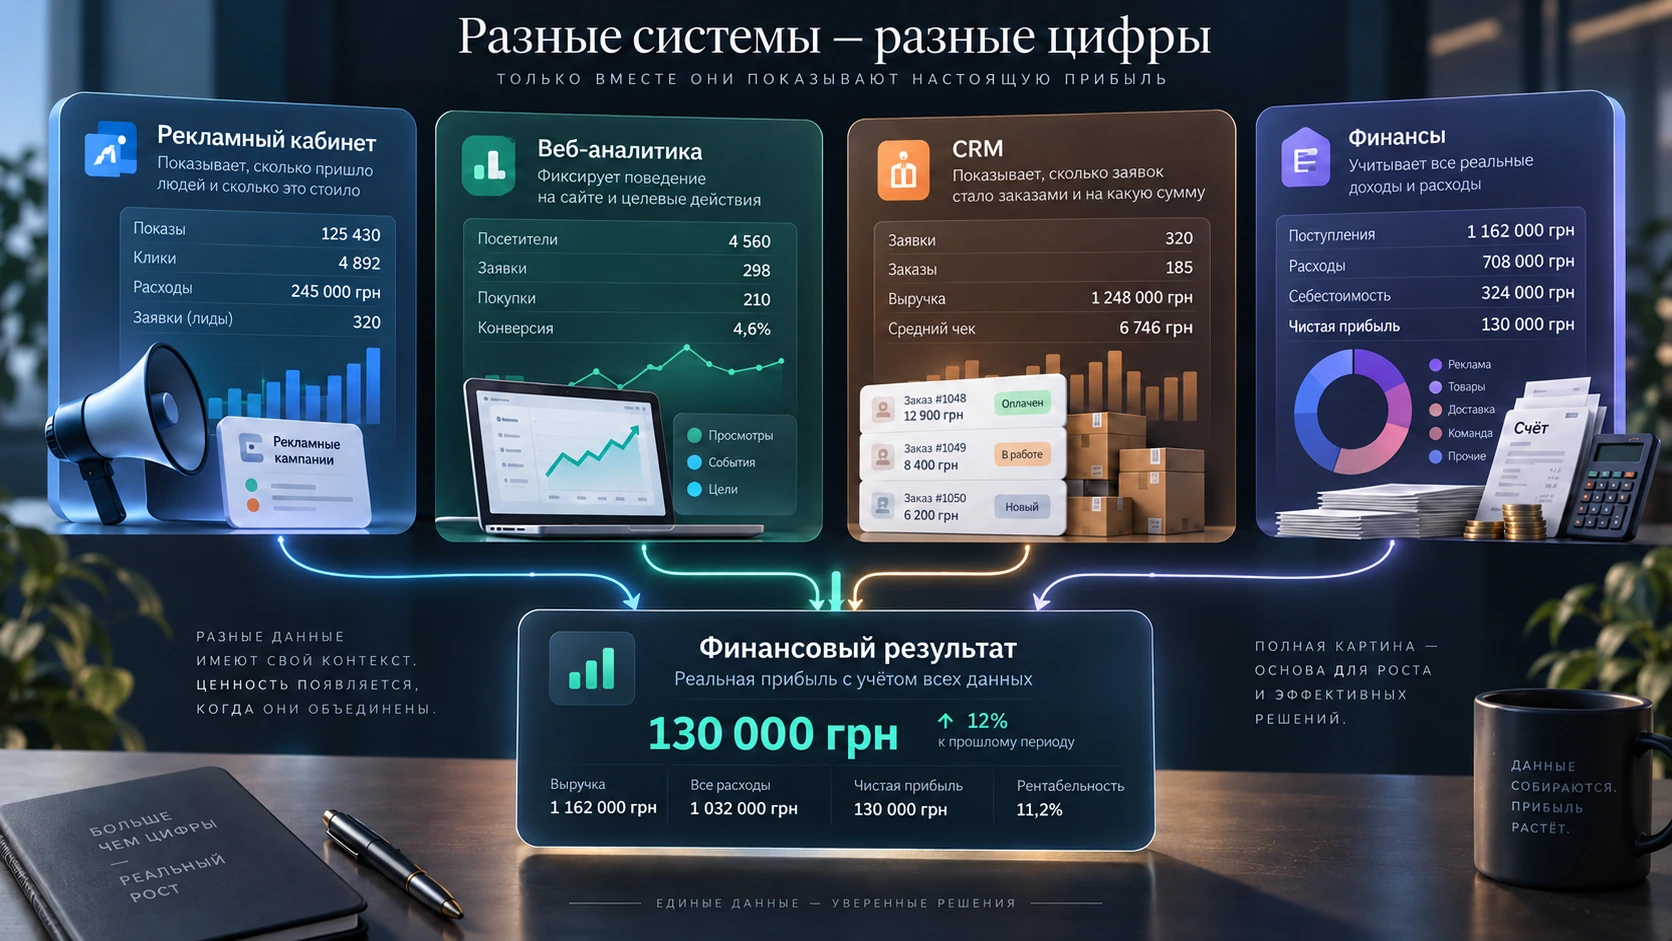
Какие кампании и сигналы привели рекламную ценность
Откуда пришли пользователи и что делали на сайте
Что произошло с заказом после оформления
Сколько магазин реально заработал
ДВА СРЕЗА
Рекламный отчёт нужно соединять с финансовым
Группа
Источник
Расход
Покупки
Выручка
ROAS
Категория
Себестоимость
Скидка
Доставка
Возврат
Итоговая прибыль
ИНОГДА ПРОБЛЕМА ВООБЩЕ НЕ В РЕКЛАМЕ
Хороший CPA не спасёт бизнес-модель с плохой экономикой
А ИНОГДА РЕКЛАМА ДЕЙСТВИТЕЛЬНО ДОРОГАЯ
Если допустимый CPA 400 грн, а фактический стабильно 750 грн – модель не сходится
400 грн
750 грн
Тогда уже нужно работать с поисковыми запросами, товарными группами, ставками, географией, фидом, объявлениями и конверсией посадочных страниц.
ПРАВИЛЬНАЯ ПОСЛЕДОВАТЕЛЬНОСТЬ
Не запускайте рекламу вслепую, а потом не пытайтесь угадать, хороший ли CPA
НАЧАТЬ МОЖНО ДАЖЕ С ПРОСТОЙ ТАБЛИЦЫ
Разбейте рекламу хотя бы по основным категориям – и картина уже изменится
Результат –3000 грн
Результат +18 000 грн
Результат +15 000 грн
Реклама в целом может быть нормальной
А прибыль остальных категорий съедает одна низкомаржинальная группа.
ЧТО ПРОВЕРЯТЬ ПЕРВЫМ
Восемь точек, которые быстро показывают источник проблемы
Правильно ли передаётся ценность покупки
Что именно считается конверсией
Учитываются ли отмены и возвраты
Какая маржа именно у рекламируемых товаров
Какие категории убыточны после рекламы
Каков допустимый CPA и break-even ROAS
Новые или существующие клиенты совершают покупки
Есть ли реальные повторные покупки
ТРИ РАЗНЫХ ДИАГНОЗА
Фраза «реклама не окупается» ещё не говорит, что именно нужно исправлять
Допустимый CPA 400 грн · фактический 700 грн
Реклама действительно слишком дорогая.
CPA 300 грн · до рекламы остаётся 250 грн
Проблема в экономике ассортимента.
Первый заказ –100 грн · LTV +900 грн
Модель может быть прибыльной при подтверждённой повторной ценности клиента.
ЧЕГО НЕ ДЕЛАТЬ
Шесть способов получить красивые цифры и плохой бизнес
Смотреть только на количество заказов
Считать ROAS показателем прибыли
Оптимизировать весь каталог по одной средней марже
Игнорировать отмены и возвраты
Использовать LTV без исторических данных
Отключать всю рекламу только по одному агрегированному показателю
ЧЕК-ЛИСТ ВЛАДЕЛЬЦА
Что нужно знать, прежде чем говорить «реклама окупается»
ГЛАВНОЕ ПРАВИЛО
Начинайте не с вопроса «какой у нас ROAS?»
Сначала определите, сколько денег магазин способен потратить на привлечение заказа и при этом всё ещё заработать.
1
Экономика заказа
2
Допустимый CPA
3
Break-even ROAS
4
Целевая прибыль
5
Рекламная стратегия
Частые вопросы об окупаемости рекламы интернет-магазина
Какой ROAS считается хорошим?
Универсального значения нет. Для одного магазина 300% может быть прибыльным результатом, а для другого даже 800% окажется недостаточно из-за низкой маржинальности.
Может ли ROAS 500% приносить убыток?
Да. Если после себестоимости и остальных переменных расходов до рекламы остаётся меньше 20% выручки, такой результат может находиться около точки безубыточности или ниже неё.
Что важнее – CPA или ROAS?
Оба показателя полезны только относительно экономики бизнеса. CPA сравнивают с максимально допустимой стоимостью заказа, а ROAS – с точкой безубыточности и целевой прибыльностью.
Нужно ли учитывать себестоимость товара?
Для расчёта реальной прибыльности – обязательно. Без себестоимости можно анализировать рекламную выручку, но нельзя достоверно определить заработок бизнеса.
Нужно ли учитывать возвраты?
Да. Особенно если между оформлением заказа и окончательной продажей проходит время или товарная категория имеет заметную долю отказов.
Почему рекламный кабинет показывает больше покупок, чем CRM?
Системы могут считать разные события и использовать разные правила атрибуции. Кроме того, часть оформленных заказов позже отменяется или возвращается.
Можно ли оптимизировать рекламу по ценности, а не просто по количеству заказов?
Да. Но сначала необходимо наладить корректную передачу значений покупок и обеспечить стабильность исходных данных.
Нужно ли отключать рекламу товара, если первая покупка убыточна?
Не обязательно, если существует доказанная последующая ценность клиента. Но ожидание будущих покупок без исторических данных нельзя считать LTV.
Можно ли использовать один целевой ROAS для всего каталога?
При существенной разнице в маржинальности категорий единый ориентир может искажать реальную картину. Лучше учитывать экономику хотя бы основных товарных групп.
ЧИТАЙТЕ ТАКЖЕ
Что ещё влияет на продажи и прибыль интернет-магазина
КОНВЕРСИЯ
Есть посетители, но нет заказов – почему интернет-магазин не продаёт →
КАТАЛОГ
В магазине тысячи товаров, а Google индексирует только часть – почему →
СИСТЕМНАЯ РАБОТА
SEO для интернет-магазина →
АНАЛИТИКА И ТЕХНИКА
Аудит сайта →
ЗАКАЗЫ ЕСТЬ, А ПРИБЫЛИ НЕ ВИДНО?
Разберём рекламный трафик вместе с реальной экономикой магазина
Проверим конверсии, выручку, маржинальность категорий, допустимый CPA, break-even ROAS, отмены, возвраты и точки, где рекламная выручка перестаёт превращаться в прибыль.